
ตลาดสำนักงานในกรุงเทพฯ ไตรมาสที่ 2 ของปี 2567
ปัจจุบันคำจำกัดความของคุณภาพครอบคลุมและมุ่งเน้นความยืดหยุ่น เทคโนโลยี และความยั่งยืนมากขึ้น อาคารเก่าเผชิญกับการแข่งขันมากขึ้นจากอาคารที่ใหม่กว่าและยืดหยุ่นมากกว่า โดยเฉพาะอย่างยิ่งจะมีอุปทานใหม่เพิ่มขึ้น 1.2 ล้าน ตร.ม.ในอีก 2.5 ปีข้างหน้า
02 กันยายน 2024
ปัจจุบันคำจำกัดความของคุณภาพครอบคลุมและมุ่งเน้นความยืดหยุ่น เทคโนโลยี และความยั่งยืนมากขึ้น อาคารเก่าเผชิญกับการแข่งขันมากขึ้นจากอาคารที่ใหม่กว่าและยืดหยุ่นมากกว่า โดยเฉพาะอย่างยิ่งจะมีอุปทานใหม่เพิ่มขึ้น 1.2 ล้าน ตร.ม.ในอีก 2.5 ปีข้างหน้า ย่านสีลม-สาทร-พระราม 4 เป็นย่านให้เช่าที่สำคัญ และอาคารวัน แบงค็อก เฟส 1 จะเปิดตัวในช่วงครึ่งหลังของปี 2567 ท่ามกลางแรงกดดันจากจำนวนผู้เช่าและค่าเช่า
ตัวเลขที่สำคัญ
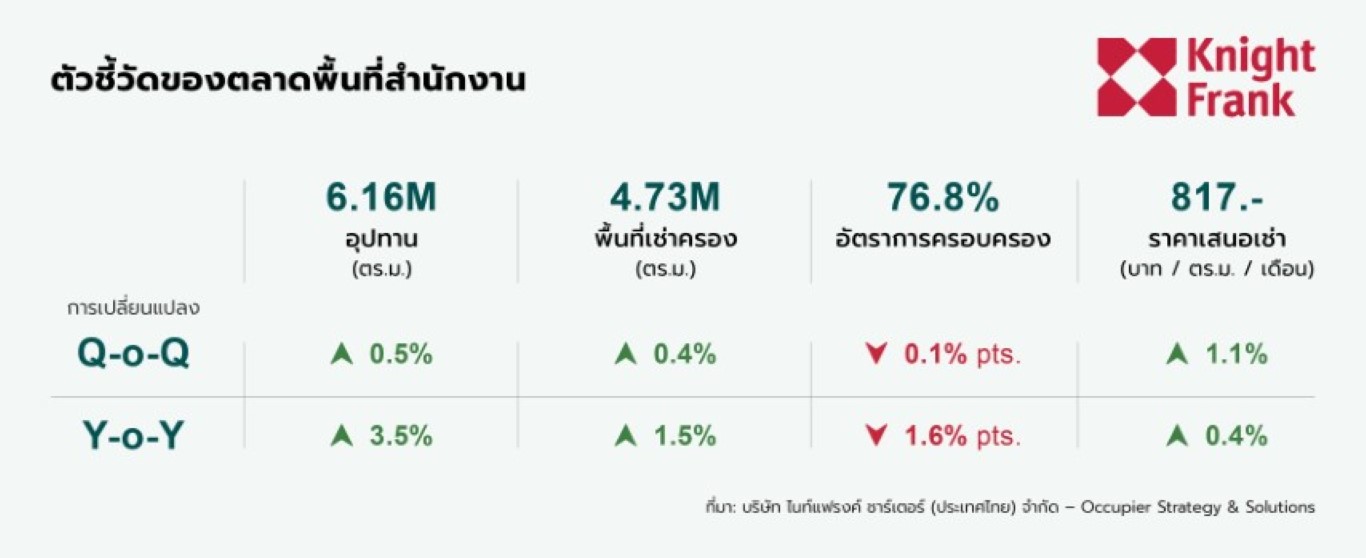
- อุปทานรวมทั้งหมดของพื้นที่สำนักงานในกรุงเทพฯ เพิ่มขึ้น 29,200 ตร.ม. เป็น 6.16 ล้าน ตร.ม. เนื่องจากอาคารศุภาลัย ไอคอน สาทร และรัชโยธิน ฮิลส์ สร้างแล้วเสร็จ
- โครงการที่อยู่ในแผนดำเนินการก่อสร้างตั้งแต่ปี 2567-2571 มีพื้นที่รวม 1.46 ล้าน ตร.ม.
- การดูดซับสุทธิในไตรมาส 1 เพิ่มขึ้น 18,400 ตร.ม.
- อัตราการครอบครองโดยรวมลดลง 0.1% จากไตรมาสที่แล้ว อยู่ที่ 76.8%
ภาพรวมเศรษฐกิจ
สำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สภาพัฒน์) เปิดเผยว่าเศรษฐกิจไทยในไตรมาส 2 ขยายตัว 2.3% จากปีก่อน เพิ่มขึ้นจาก 1.6% ในไตรมาสก่อน แต่เป็นการเติบโตแบบกระจุกตัว การท่องเที่ยวยังคงเป็นแรงขับเคลื่อนหลักในอุตสาหกรรมการบริการทำให้การจ้างงานและการบริโภคภาคเอกชนเพิ่มขึ้น การส่งออกสินค้ายกเว้นทองคำเพิ่มขึ้นควบคู่ไปกับอุตสาหกรรมการผลิตที่ดีขึ้น แต่การส่งออกและการผลิตก็กำลังเผชิญกับความท้าทายเนื่องจากระดับสินค้าคงคลังสูงและปัญหาเชิงโครงสร้างที่ทำให้ความสามารถในการแข่งขันลดลง การลงทุนภาคเอกชนในเครื่องจักรและอุปกรณ์ขยายตัว ในขณะที่การใช้จ่ายภาครัฐเพิ่มขึ้นอย่างมีนัยสำคัญหลังการอนุมัติงบประมาณประจำปี 2567 ในด้านเสถียรภาพเศรษฐกิจ อัตราเงินเฟ้อทั่วไปอยู่ที่ 0.62% ได้แรงหนุนจากราคาพลังงานที่สูงขึ้นจากการยกเลิกการอุดหนุนจากภาครัฐ และอุปทานผักและเนื้อหมูลดลง อัตราเงินเฟ้อพื้นฐานลดลงเหลือ 0.36% เนื่องจากราคาอาหารสำเร็จรูปและผลิตภัณฑ์ของใช้ส่วนบุคคลลดลง ตลาดแรงงานปรับตัวดีขึ้นอย่างต่อเนื่อง สาเหตุหลักมาจากการจ้างงานในอุตสาหกรรมการบริการแข็งแกร่งขึ้น
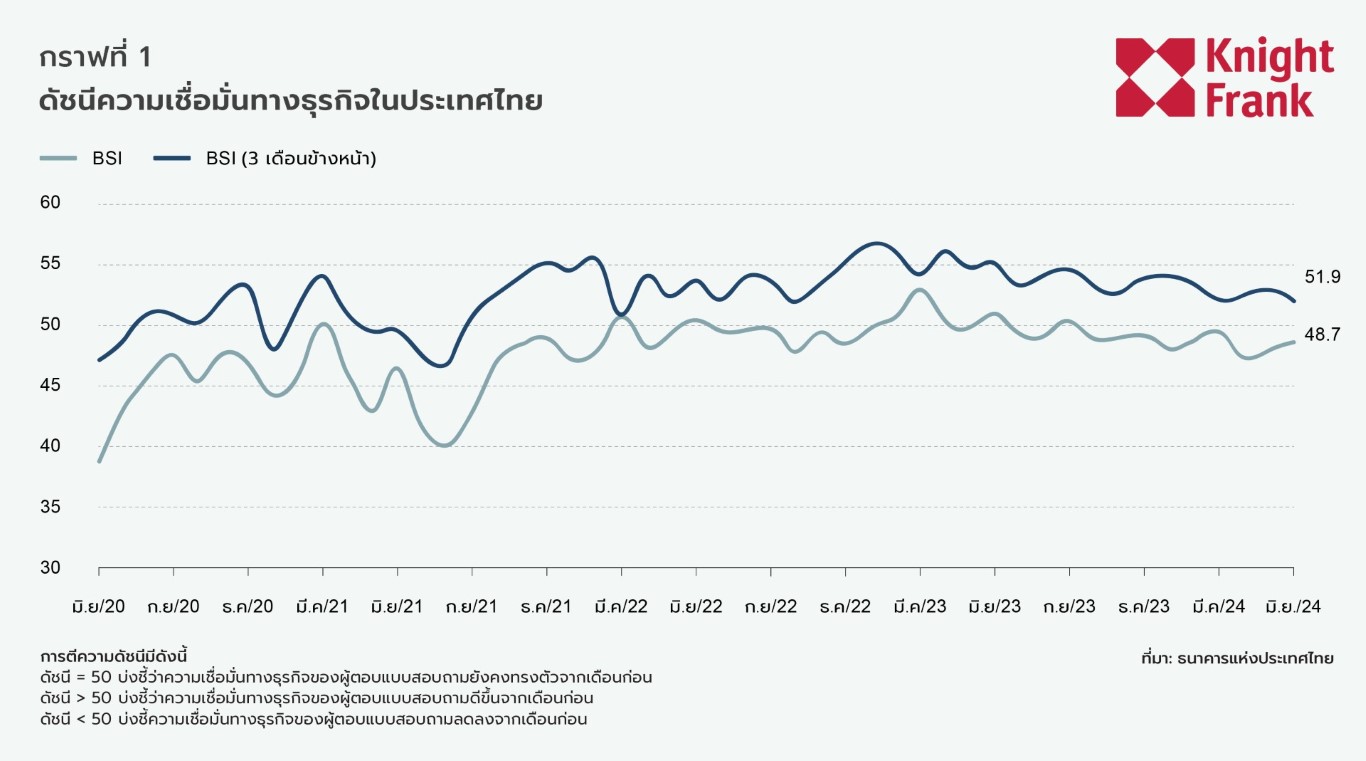
ดัชนีความเชื่อมั่นทางธุรกิจ (BSI) ประจำเดือนมิถุนายนเพิ่มขึ้นแต่ยังคงอยู่ต่ำกว่า 50 แสดงให้เห็นถึงการฟื้นตัวของธุรกิจที่ไม่แน่นอน อุตสาหกรรมการผลิตมีการพัฒนาอย่างค่อยเป็นค่อยไปแต่อุตสาหกรรมที่ไม่ใช่การผลิตหดตัว แม้ว่าดัชนีความเชื่อมั่นทางธุรกิจในอีก 3 เดือนข้างหน้าคาดว่าจะยังคงอยู่เหนือ 50 แต่ความเชื่อมั่นโดยรวมก็ลดลงตั้งแต่ปีที่แล้ว สาเหตุหลักจากความเชื่อมั่นในอุตสาหกรรมที่ไม่ใช่การผลิตลดลง ในขณะที่ความเชื่อมั่นด้านอุตสาหกรรมการผลิตยังคงมีเสถียรภาพ
อ่านรายงานการวิจัยฉบับเต็มได้ ที่นี่